
実家をどう分けるかで話が止まる。相続でいちばん多い行き詰まりが、ここです。
僕は2016年から6年間、大手の不動産・建築会社で土地活用のコンサルティング営業をしていました。地主さんの相続対策を担当していた当時、現金なら半分ずつで終わる話が、土地だと終わらないという場面を何度も見ています。
そこで選択肢になるのが換価分割です。遺産をいったん売却して、現金にしてから分ける方法をいいます。分けにくい不動産を、いちばん分けやすい形に変えてから配るという発想ですね。
ただし進め方を間違えると、本来なら不要な贈与税を指摘されることがあります。代表者ひとりの名義で登記して売ったときに起きる問題です。
この記事では、遺産分割4つの方法の比較から、贈与税を避ける書き方、売却時の税金、そして揉めないための順番までを整理していきます。
遺産分割には4つの方法がある|換価分割の位置づけ
まず全体像を持ちましょう。分け方は大きく4種類あります。
| 方法 | 中身 | 向いている場面 |
| 現物分割 | 財産をそのままの形で分ける | 財産の種類が多く、価値が近いとき |
| 代償分割 | ひとりが取得し、ほかの相続人に金銭を渡す | 取得したい人に資力があるとき |
| 換価分割 | 売却して現金に換えてから分ける | 誰も住まない・使わないとき |
| 共有分割 | 複数人の共有名義にする | 原則として避けたい |
現物分割は評価の差でもめやすい
土地は長男、預貯金は次男というように、財産をそのままの形で分ける方法なんです。手続きは簡単ですが、不動産の評価額をいくらと見るかで折り合いがつかないことがよくあります。
代償分割は資力がないと成立しない
実家を長男が取得し、代わりに次男へ現金を渡すのが代償分割です。住み続けたい人がいる場合には最善の選択になります。
ただし取得する側にまとまった現金が必要です。そこが用意できないと、この方法は選べません。
換価分割は分けやすさがいちばんの利点
売却して現金にしてから分ける方法です。1円単位で公平に分けられるため、金額の不公平が生まれにくいという強みがあります。
誰も住まない実家、使い道のない土地であれば、まずこの方法が候補になります。
共有分割は先送りにしかならない
とりあえず全員の共有名義にしておく方法です。手続きは楽ですが、問題を先送りしているだけになります。
共有物の処分には共有者全員の同意が必要ですし、共有者の1人が亡くなればその持分がさらに相続されます。相続のたびに権利者が増えていく構造です。
換価分割で贈与税を指摘されないための条件
ここがこの記事でいちばん重要な部分になります。
代表者ひとりの名義で登記して売る方法がある
不動産を売却するには、まず相続登記で名義を移す必要があります。ここで選択肢が2つ出てきました。
- 法定相続分などで共同相続登記をしてから売る
- 換価の便宜上、相続人のうち1人の名義に登記してから売る
後者を選ぶと、手続きの窓口が1人になるため売却がスムーズに進みます。ただし形の上では、1人が不動産を取得して、その代金をほかの相続人に配っているように見えるわけです。
便宜のためなら贈与税は問題にならない
この点について国税庁は、質疑応答事例で明確に答えています。
> 共同相続人のうちの1人の名義で相続登記をしたことが、単に換価のための便宜のものであり、その代金が、分割に関する調停の内容に従って実際に分配される場合には、贈与税の課税が問題になることはありません。
条件は2つです。登記が換価のための便宜であること、そして代金が取り決めどおりに実際に分配されること。この2つが満たされていれば、代金を渡しても贈与にはあたりません。
遺産分割協議書に必ず書くこと
裏を返せば、書面でその事実が示されていないと危ないということです。遺産分割協議書には、次の内容を明記してください。
- 換価分割であること(不動産を売却して代金を分けるという方針)
- 換価のために誰の名義で登記するか
- 売却代金をどの割合で分配するか
- 売却にかかる費用(仲介手数料・測量費・解体費など)の負担方法
- 譲渡所得税を誰がどう負担するか
「代表者名義にする理由」が書かれていない協議書がいちばん危ないと考えてください。
共同相続登記なら形の上でも明快
迷うなら、法定相続分などで共同相続登記をしてから売る方法もあります。全員が売主になるため、代金の受け取りも各自です。
手続きの手間は増えますが、贈与の疑いが構造的に生じません。関係が微妙な場合には、こちらを選ぶ判断もあります。

換価分割でつまずくのは、たいてい書面の作り方でした。
口頭で「売って分けよう」と決めて、登記だけ長男名義にして、売れてから配る。流れとしては自然ですが、書面がないと第三者から見て贈与と区別がつきません。
僕が現場で見てきたトラブルの多くは、悪意から始まったものではありませんでした。手続きの順番と、紙に残すことを軽く見たために起きています。
協議書は司法書士や弁護士に作ってもらってください。数万円の費用で、後の数十万円から数百万円を守れます。
換価分割で売却したときにかかる税金
現金化する以上、譲渡所得税の話は避けて通れません。
税率は所有期間で決まる
譲渡所得は分離課税で、税率は所有期間によって変わります。
| 区分 | 判定 | 所得税 | 住民税 |
| 長期譲渡所得 | 譲渡した年の1月1日時点で所有5年超 | 15% | 5% |
| 短期譲渡所得 | 同じ時点で所有5年以下 | 30% | 9% |
いずれにも復興特別所得税(基準所得税額の2.1%)が上乗せされますね。
ここで大事なのが、相続で取得した不動産は被相続人の取得日から所有期間を通算するという点です。親の代から持っていた実家なら、相続した翌年に売っても長期譲渡所得になります。
換価分割では各相続人が申告する
売却代金を分けた場合、譲渡所得は分配を受けた各相続人がそれぞれ申告します。代表者1人がまとめて申告するわけではありません。
代表者名義で登記した場合でも、実質的に各相続人が持分に応じて譲渡したものとして扱われます。ここでも、協議書に分配割合が明記されていることが前提になるわけです。
使える特例1|空き家の3,000万円特別控除
被相続人が住んでいた家屋とその敷地を売った場合、一定の要件を満たせば譲渡所得から最高3,000万円を控除できます。
相続人が複数いる場合、要件を満たせば各相続人がそれぞれ控除を受けられるのが大きな利点です。ただし要件が細かいため、必ず事前に確認してください。
出典:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
使える特例2|相続財産を譲渡した場合の取得費加算
相続税を納めた人が、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに売却した場合、納めた相続税の一部を取得費に加算できますね。
実質的には「相続から3年10か月以内」が期限です。空き家の3,000万円控除とは併用できないため、どちらが有利かを比べて選ぶことになります。
出典:国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」
税金の話で毎回もったいないと感じたのが、期限を知らずに売り時を逃すケースでした。
取得費加算は相続から3年10か月。空き家の3,000万円控除にも期限があります。遺産分割で1年、売却活動で半年。話し合いが長引くと、あっという間に期限に近づくわけです。
しかも換価分割は、売れて初めて完了します。買い手が見つからなければ、分割そのものが終わりません。
「まず分け方を決めてから売る」ではなく、「売れるかどうかを確かめながら分け方を決める」という進め方のほうが、現実には早く終わりますよ。
換価分割を進める5つの手順
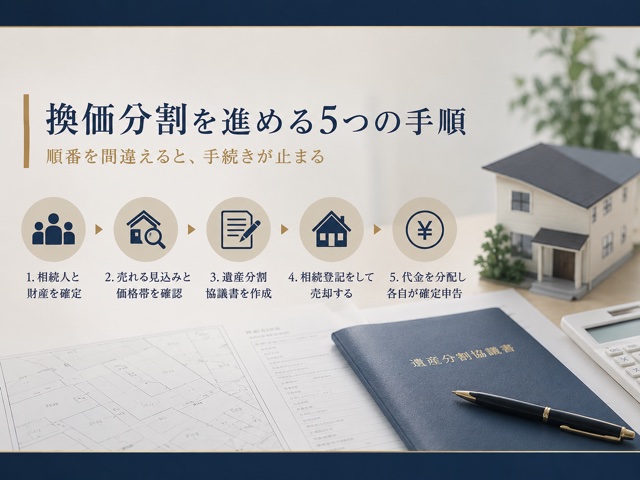
順番を間違えると止まります。実務の流れで整理しました。
手順1|相続人と財産を確定させる
戸籍を集めて相続人を確定し、財産の一覧を作りましょう。ここが曖昧なままだと、協議書を作っても後から覆ります。
不動産については、登記簿・公図・固定資産税の課税明細書を揃えてください。
手順2|売れる見込みと価格帯を確かめる
分け方を決める前に、その不動産がいくらで売れそうかを確認します。査定は複数社から取ってください。
売れない土地で換価分割を選んでも、話が前に進みません。ここで「売れない」とわかったら、別の分け方を検討する必要があります。
手順3|遺産分割協議書を作る
換価分割であること、登記名義、分配割合、費用負担、税金の負担を明記しますね。司法書士か弁護士に作成を依頼するのが確実です。
手順4|相続登記をして売却する
協議書に沿って登記を済ませ、売却活動に入ります。登記が終わっていないと売却の決済ができません。
なお相続登記は2024年4月から義務化されており、取得を知った日から3年以内という期限があります。
手順5|代金を分配して各自が確定申告する
売却代金を協議書どおりに分配してください。振込の記録を残してくださいね。現金手渡しは避けたほうが安全です。
翌年の確定申告では、各相続人がそれぞれ譲渡所得を申告します。
なお不動産が売れないまま時間が過ぎている場合の選択肢はいらない負動産を絶対に放置してはいけない理由とは?プロが教える最強の手放し方6選!にまとめました。
手順2を飛ばす方が本当に多いんです。
分け方だけ先に決めて、いざ売り出したら買い手がつかない。価格を下げるたびに、決めたはずの分配額が崩れていきます。そこからまた話し合いになるわけです。
売買の部門と一緒に仕事をしていた当時、正直に感じていたことがあります。金額の小さい土地や権利に問題がある土地は、担当者から見ると手間の割に実入りが薄い案件になります。だから最初から安い値段で出して、早く終わらせようという力が働きやすい構造なんです。
査定は必ず複数社から取ってください。1社の数字だけで分配額を決めると、あとで全員が損をします。
換価分割に関して、よくある質問
換価分割と代償分割はどちらが有利ですか?
誰も住まない・使わない不動産なら換価分割、住み続けたい人がいて資力もあるなら代償分割になります。
代償分割は取得する側にまとまった現金が必要なので、そこが用意できるかどうかが分かれ目です。
代表者の名義で登記すると贈与税がかかりますか?
換価のための便宜であり、代金が取り決めどおりに分配される場合には、贈与税の課税は問題になりません。
ただし遺産分割協議書にその旨が書かれていることが前提です。書面がなければ、外形上は贈与と区別がつきません。
売却代金から経費を引いてから分けてもいいですか?
構いませんね。仲介手数料・測量費・解体費・登記費用などをどう負担するかは、協議書に明記しておいてください。
後から「聞いていない」となるのが、いちばんよくある揉め方です。
売れるまで分割は終わらないのですか?
換価分割は売却を前提とした分け方なので、売れなければ完了しません。長期化すると相続税の特例の期限に影響します。
一定期間で売れない場合にどうするかを、あらかじめ協議書に書いておく方法もあります。
相続税の申告期限までに売れないときはどうなりますか?
売却が終わっていなくても、遺産分割さえ成立していれば期限内に申告できますね。換価分割の方針が決まっていれば、その内容で申告する形です。
分割そのものが決まらない場合は、法定相続分で仮に申告して分割見込書を添えることになります。
相続人の1人が売却に反対しています。どうすればいいですか?
個別の争いに関するご相談は、法律上、弁護士以外がお答えできない決まりがあります。話し合いで解決しない場合、家庭裁判所の調停という手続きがあります。
まずは弁護士に相談して、現状で取り得る選択肢を整理してもらってください。
質問を見ていて感じるのは、換価分割の失敗は税金ではなく段取りで起きるということです。
売れるかどうかを確かめずに分け方を決める。書面を作らずに登記だけ進める。経費の負担を決めずに売り出す。どれも、あとから全員が損をする形で返ってきます。
揉めたくて揉めている人は誰もいません。できるなら1円でも多く手元に残したい。当たり前の感情だと思います。
だからこそ、順番と書面です。この2つを守れば、換価分割はいちばん公平な分け方になりますよ。
まとめ
換価分割は、遺産を売却して現金にしてから分ける方法でした。分けにくい不動産を、いちばん分けやすい形に変える発想です。
要点を整理します。
- 分け方は4つ。誰も住まないなら換価分割、住みたい人がいて資力もあるなら代償分割
- 共有分割は問題の先送りになりやすい
- 代表者1人の名義で登記しても、換価の便宜であり代金が取り決めどおり分配されるなら贈与税は問題にならない
- そのためには遺産分割協議書に、換価分割であること・登記名義・分配割合・費用負担を明記する
- 売却益には譲渡所得税がかかる。相続した不動産は親の取得日から所有期間を通算
- 空き家の3,000万円控除と取得費加算は併用できないので比べて選ぶ
いちばん大事なのは順番です。分け方を決める前に、その不動産がいくらで売れそうかを確かめておきましょう。
あわせて読みたい


現場で聞いていたのは、共有者の1人が亡くなった後の話でした。
相続が起きるたびに権利者が甥や姪の世代まで増えていき、顔も知らない親族と話し合うことになります。そうなると面倒が先に立って、誰も手をつけない土地ができあがるわけです。
僕自身は、揉めるくらいなら売って現金で分けたほうがいいと考えています。親御さんが、自分の土地のせいで子どもたちが争うことを望んでいるとは思えません。
ただし、ここから先には線があるんです。個別の争いに関するご相談は、法律上、弁護士以外がお答えできない決まりがあります。すでに意見が割れているなら、弁護士に相談してください。