
納税通知書は届いている。金額も見た。それでも口座にその額が無いまま納期を過ぎてしまい、次に督促状が来て、封を開けないまま置いてある。そうした方に向けた記事です。
2016年から6年間、僕は大手の不動産・建築会社で、地主の方を相手に土地有効活用のコンサルティング営業をしていました。滞納の現場に立ち会った経験はありません。ただ、税の負担を理由に土地の持ち方を変えるご相談は、実務をしていた当時に受けていました。
結論から書きますね。固定資産税が払えないときに最初にやることは、借りる先を探すことではなく、役所へ電話することです。納期限を過ぎた後でも使える制度があり、その多くは自分から申し出ないと動きません。
もう一つ、大事な点を書いておきますね。払えない状態が毎年続いているなら、それは資金の問題ではなく持ち方の問題になっています。使っていない不動産のために毎年お金が出ていく構造を、いつまで続けるのかという話ですね。
この記事では放置したときに起きる順番から入って、払えない理由の切り分け、役所で使える制度、延滞金の扱い、手放すときの出口、滞納したまま売れるのかの順に進みます。
法令は e-Gov法令検索の地方税法で条文を確かめ、延滞金の割合は自治体の公表値で照合しました。2026年9月時点の内容としてお読みください。
固定資産税を払わないまま放置すると、決まった順番で進む
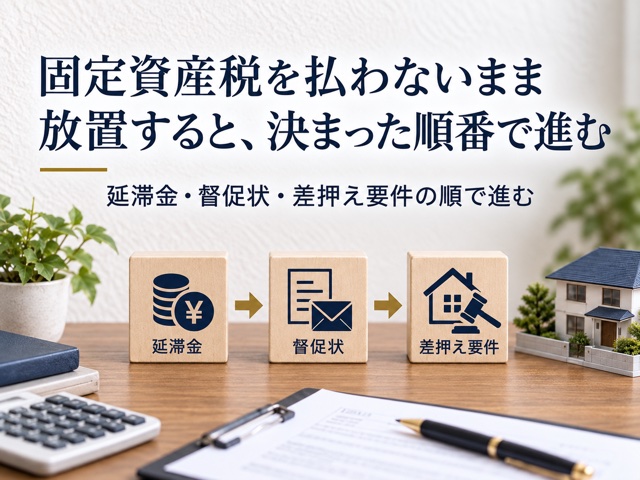
滞納した後の手続きは、担当者の判断で決まるものではありません。地方税法が期限を切っていて、市町村はその期限で動く決まりになっています。
先に全体の流れを置いておきますね。
| 段階 | 起きること | 期限の決まり |
|---|---|---|
| 1 | 延滞金が付き始める | 納期限の翌日から |
| 2 | 督促状が届く | 納期限後20日以内 |
| 3 | 差押えの要件がそろう | 督促状を発した日から10日 |
| 4 | 財産が差し押さえられる | 上の要件がそろった後 |
固定資産税の納期は、4月・7月・12月・2月の中で市町村の条例が定める決まりです。年4回に分かれているため、1回分を落とした時点で、その回について上の時計が動き出します。
段階1|納期限の翌日から延滞金が付く
納期限を過ぎて納付する場合、税額に延滞金を加算して納める形になります。条文の本則は、納期限の翌日から1か月を経過する日までが年7.3%、その後が年14.6%です。
ただし、この割合には特例が置かれています。市場金利に合わせて毎年計算し直す決まりで、2026年(令和8年)中は、1か月までが年2.8%、それ以降が年9.1%になります。
出典:e-Gov法令検索「地方税法」/千葉県「延滞金・加算金」
年9.1%という数字だけなら、カードローンより低く見えるかもしれません。ただこの割合は元金が減らない限り止まりません。翌期の納期も来ますから、放置した分だけ滞納額そのものが膨らんでいきます。
割合は毎年見直される決まりです。過去の年に滞納した分は、その年ごとの割合で計算される点にも注意してください。
段階2|納期限後20日以内に督促状が届く
納期限までに完納しない場合、市町村の徴税吏員は納期限後20日以内に督促状を発しなければならない、と定められています。特別の事情がある市町村なら、条例で違う期間を決めることも可能です。
ここで押さえたいのは、督促状が「催促のお知らせ」ではなく、次の段階に進むための法律上の手続きだという点になります。発した日が記録され、そこから日数が数えられるわけですね。
督促状には督促手数料が加わる場合もあります。金額としては小さいものの、放置すると税額以外の費目が増えていくことになります。
段階3|督促状を発した日から10日で差押えの要件がそろう
督促を受けて、督促状を発した日から起算して10日を経過した日までに完納しないとき、徴税吏員は滞納者の財産を差し押さえなければならない、と条文は書いています。「できる」ではなく「しなければならない」という書き方です。
つまり10日を過ぎた時点で、いつ差押えが来てもおかしくない状態に入ります。実際にすぐ執行されるとは限らないものの、法律上の要件はそろっているわけですね。
この10日という日数は、督促状が届いた日ではなく発した日から数えます。封を開けずに数日置けば、その分だけ残りが短くなってしまいますよ。
段階4|差し押さえられるのは不動産だけではない
差押えの対象は、その不動産に限られません。給与や預金、売掛金のような債権も対象になります。
勤務先へ照会が行く形の差押えもあるため、家族や職場に知られたくないという理由で封を開けないのは、いちばん避けたい選択です。動かずにいるほうが、周囲に知られる可能性は上がってしまいます。
差し押さえられた不動産は、その後に公売へ進みます。公売では売却の時期も価格も自分では選べません。滞納処分の執行を免れる目的で財産を隠したり、価額を減らす行為をしたりした場合には、罰則も定められています。
なぜ払えないのか|理由を3つに分けると打つ手が変わる
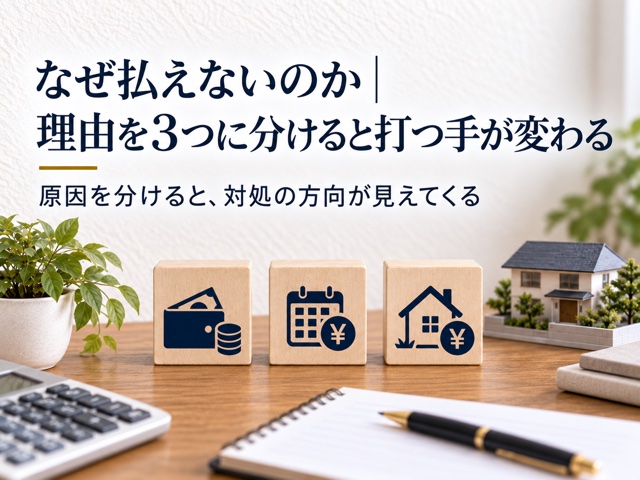
同じ「払えない」でも、中身が違えば対処は別物です。ここを分けずに借入で埋めてしまうと、翌年も同じ月に同じことが起きます。
3つの型と、それぞれに効く手を先に並べておきますね。
| 型 | 状況 | 先に当てる手 |
|---|---|---|
| 理由1 | 今年だけ資金が足りない | 徴収の猶予・分割納付 |
| 理由2 | 毎年の負担が家計に重い | 減免の確認と持ち方の見直し |
| 理由3 | 使っていない不動産の税金だけ払っている | 手放す出口の検討 |
理由1|今年だけ一時的に資金が足りない
入院や失業、事業の一時的な落ち込みで、その年だけ納付が難しいという状況です。この型は制度がいちばん効きます。次の章の徴収の猶予や分割納付を使えば、時間を分けて納めきれる見込みが出てきますよ。
判断の目安は、来年の同じ時期に同じ額を納められる見通しがあるかどうかになります。あるなら理由1、無いなら理由2として扱ってください。
理由2|毎年の負担が家計に対して重い
収入に対して税の負担が恒常的に重く、毎年どこかで払えなくなる状況を指します。猶予は時間を作る制度であって、負担そのものを消す制度ではありません。猶予で1年しのいでも、翌年また同じ額の納期が来ます。
この型では、減免に当たるかどうかの確認と、持ち方を変える検討を並行して進める形になります。どちらか片方だけでは、来年も同じ月に止まってしまいます。
理由3|使っていない不動産の税金だけを払い続けている
相続した実家や田舎の土地で、誰も住んでいない、貸してもいない、売る手続きも止まっている。それでも毎年の納期だけは来る、という状況です。
この型は、家計の問題ではなく持ち方の問題になっています。払えるかどうかを考える前に、持ち続ける理由があるかどうかを先に決めたほうが早いですよ。放置し続けたときに何が積み上がるのかはいらない負動産を絶対に放置してはいけない理由にまとめてあります。

実務をしていた当時、活用のご相談をいただいた土地でも、入居者の見込みが立たない場所では建てないほうがいいとお伝えしていました。判断の分かれ目は立地と回収の見込みで、そこが埋まらない土地に投資すると負担が大きくなるだけだからです。税金が払えないほど重い土地は、その判断がすでに出ている場合があります。どちらの型なのか迷われている段階でも、お問い合わせからどうぞ。
役所の窓口では何ができるのか|使える制度は4つ
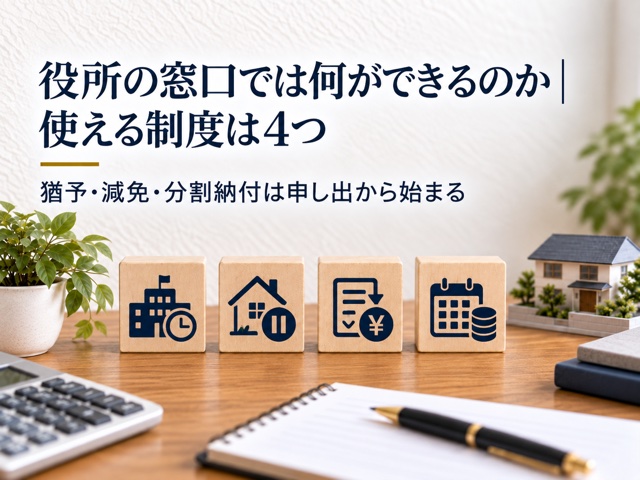
納期限を過ぎた後でも、相談できる制度が用意されています。ただし自動では適用されません。動き出すのは、自分から申し出て書類を出したときです。
| 制度 | 何が起きるか | 期間 |
|---|---|---|
| 徴収の猶予 | 納付を待ってもらい、分割にできる | 1年以内(延長して最長2年) |
| 換価の猶予 | 差し押さえた財産の売却を止める | 1年以内(延長して最長2年) |
| 減免 | 税額そのものが減る、または免除される | 市町村の条例による |
| 分割納付の相談 | 納期を分けて納める | 市町村の運用による |
制度1|徴収の猶予は、理由が条文で決まっている
徴収の猶予は、災害や盗難にあったとき、本人や生計を一にする親族が病気やけがをしたとき、事業を廃止または休止したとき、事業に著しい損失を受けたとき、これらに類する事実があったときに申請できます。
猶予される期間は1年以内で、やむを得ない理由があれば延長できるものの、合計で2年を超えることはできません。申請には、事情の詳細や猶予を受けたい金額と期間を書いた申請書に、財産目録などを添えて提出します。
猶予された金額は、期間内に分割して納める形にもできますよ。一括で待ってもらうのではなく、月々に割って納めていく組み方ができるわけですね。
制度2|換価の猶予は、生活や事業が続けられなくなるときに使う
換価の猶予は、一時に納付すると事業の継続や生活の維持が困難になる場合に、差押え財産の売却を待ってもらう制度です。納付について誠実な意思があると認められることが条件になっています。
申請による換価の猶予には、納期限から市町村の条例で定める期間内に申請するという期限が付いています。督促状が来た段階で、その期限が過ぎていないかを窓口に確かめてください。
市町村の側から職権で換価の猶予を行う形もあります。この場合は申請を待たずに判断されるため、窓口での聞き取りの内容がそのまま材料になります。
制度3|減免は、条例の定めで税額そのものが動く
固定資産税の減免は、天災その他特別の事情がある場合や、貧困により生活のため公私の扶助を受けている場合などに、市町村の条例の定めるところにより行われます。
猶予との違いは、納める額そのものが減る点になります。該当する事情があるかどうかは条例で決まるため、その市町村の要綱を確認する流れですね。
減免には申請の期限を設けている自治体が多いです。納期限の何日前まで、という形で切られている場合もあるので、早めに確かめてください。
制度4|分割納付は、制度の前の入口として使われている
上の3つに当てはまらない場合でも、納付計画を立てて分けて納める相談に応じている市町村は多いです。制度の名前が付いていない分、運用は自治体によって差が出ます。
いずれの場合も、窓口で聞かれるのは収入と支出、そして財産の状況です。通帳や給与明細をそろえてから行くと、1回で話が進みます。
窓口に行く前に、その市町村のホームページで「徴収猶予」「換価の猶予」「減免」の3語を探してみてください。様式のPDFが置いてある自治体なら、必要書類がその場で分かります。電話をかける前に様式を見ておくと、聞き漏らしが減りますよ。
そもそも税額は正しいのか|価格に不服があるときの申出
払えない額を前にしたとき、その金額が正しいかどうかを確かめる手続きも用意されています。払う話と並行して、ここも見ておいてください。
確認1|納税通知書と一緒に届く課税明細書を開く
納税通知書には課税明細書が添えられています。土地と家屋それぞれについて、評価額と課税標準額、そして特例が適用されているかどうかが書かれた書類です。
見るところは3つになります。住宅用地の特例が外れていないか、地積や床面積が実際と合っているか、持分が正しいか。建物を壊した翌年や、相続で持分が変わった年は、ここがずれている場合があります。
確認2|価格に不服があるなら、固定資産評価審査委員会へ申し出る
固定資産課税台帳に登録された価格に不服があるとき、固定資産税の納税者は、文書で固定資産評価審査委員会へ審査の申出ができる決まりです。市町村長に対する苦情ではなく、独立した委員会に対する手続きになります。
対象になるのは台帳に登録された「価格」です。税額の計算違いや特例の適用漏れは、この申出ではなく市町村の窓口で扱う話になりますね。
確認3|申出には期限がある
審査の申出ができるのは、価格の公示の日から、納税通知書の交付を受けた日後3か月を経過する日までの間です。通知書を開かないまま置いておくと、この期間も過ぎてしまいます。
なお、審査の申出をしたからといって納期が自動で先送りになるわけではありません。納付をどうするかは、窓口へ並行して相談してください。
実務をしていた当時、制度の中身を知らないまま進めて損をされた方を現場で見てきました。課税明細書は、その損がいちばん早く見つかる1枚です。土地の地積、建物の床面積、住宅用地の特例が付いているか。この3つを照らし合わせるだけでも、払う額の根拠は追えます。金額に納得できないまま払い続けるより、まず開いてみてください。
猶予が認められると、延滞金はどこまで減るのか
猶予は納付を待ってもらう制度なので、その間の延滞金がどうなるのかは気になるところですよね。ここは条文で扱いが分かれています。
災害などによる徴収の猶予と、滞納処分の執行を停止した場合は、その期間に対応する延滞金が免除されます。事業の廃止などによる徴収の猶予と換価の猶予では、年14.6%の割合で計算される期間に対応する部分の2分の1が免除される決まりです。
つまり猶予が認められれば、放置した場合より確実に負担は軽くなります。封を開けずに置いておくのといちばん差が付くのが、この部分になります。
さらに、財産が無い場合や、差押えによって生活を著しく窮迫させるおそれがある場合には、滞納処分の執行が停止されることがあります。この停止が3年間続けば、納める義務そのものが消滅する決まりです。
ただしこれは救済を狙って使える制度ではありません。停止の要件に当たるかどうかは市町村が判断し、要件に当たる事実が無いと認められれば3年以内に取り消されます。
延滞金の免除は、猶予が認められた期間に対応する部分だけが対象になります。申し出が遅れた分の延滞金は、そのまま残るわけですね。同じ制度を使うなら、早い時期に申し出たほうが手元に残る額は大きくなります。
使っていない不動産なら、払い続けない選び方がある
理由3の型に当てはまる場合、出口の選択肢は5つになりますね。どれも「払い続ける」より先に検討していい選択肢です。
| 出口 | 手元に入る額 | かかる時間 |
|---|---|---|
| 仲介で売る | いちばん大きくなりやすい | 数か月から数年 |
| 買取業者に売る | 仲介より下がる | 数週間から数か月 |
| 相続放棄 | ゼロ(他の財産も放棄) | 相続を知ってから3か月以内 |
| 相続土地国庫帰属制度 | ゼロ(負担金の支払いが必要) | 審査を含めて数か月以上 |
| 有償で引き取ってもらう | マイナス(こちらが払う) | 数週間から数か月 |
出口1|仲介で売る
不動産会社に依頼して買主を探す方法です。時間はかかるものの、手元に残る額はいちばん大きくなりやすいですね。ただし買い手が付かない土地では、この方法で何年も止まってしまいます。
売れずに止まる理由の見分け方は田舎の土地が売れないときは、買い手から逆算するにまとめました。
出口2|買取業者に売る
業者が直接買い取る方法になります。仲介より価格は下がるものの、納期が迫っている場面では時間を買う意味が出てきます。業者のタイプによって出せる価格が変わるため、1社で決めないでください。
探し方と見分け方は売れない土地の買取業者はどう探すかにまとめてあります。
出口3|相続放棄(まだ相続の手続きが済んでいない場合)
自分のために相続の開始があったことを知ってから3か月以内であれば、家庭裁判所への申述で相続放棄が可能です。ただし預金や他の不動産も含めて一切を放棄することになるため、その土地だけ捨てるという使い方はできません。
期限と手続きの関係は不動産の相続で手続きが遅れるとどうなるで扱っています。
出口4|相続土地国庫帰属制度
相続で取得した土地を、審査を経て国に引き取ってもらう制度です。建物が建っていないことなどの要件があり、負担金の納付も必要になります。使える土地は限られるものの、買い手が付かない土地では選択肢に入りますね。
出口5|引き取り業者に有償で引き取ってもらう
費用を払って引き取ってもらう方法です。お金を受け取るのではなく、こちらが払う形になります。毎年の固定資産税と管理の手間を何年分で回収できるかという計算ですね。
田舎の空き家で出口を順番に当てる手順は田舎の空き家処分はどの順番で動くかにまとめてあります。
実務をしていた当時、更地にして駐車場にすれば税金の足しになる、というご相談をいただくことがありました。ただ更地にすると住宅用地の特例が外れて税額が上がりますし、アスファルトや土間コンクリートで舗装すると、その土地を売るときに撤去費用が別に必要になります。砂利なら撤去は軽く済みますよ。税の負担を理由に動くときほど、後年の費用まで並べてから決めたいところですね。
手放すかどうかで迷われているなら、次の世代に同じ判断を回さないという視点を一つ入れてみてください。自分の代で解消しなかった不動産は、そのまま家族の負担として残ります。どの出口が現実的かの整理だけでも、お問い合わせからご相談いただけますよ。
滞納したまま売ることはできるのか
売って納めればいい、と考えた方も多いはずです。結論としては、差押えが入る前か後かで難しさが変わります。
場面1|差押えの前なら、通常の売却と同じ
まだ差押えが入っていなければ、売却そのものに制限はありません。売買代金から滞納分を納める形になるので、売却の見込みが立った時点で市町村に伝えておくと話が早いです。
滞納があることは、買主に伝わらないまま進む場合もあります。ただ決済の段階で残る滞納は、結局そこで清算することになりますよ。先に窓口へ伝えておいてください。
場面2|差押え後は、登記に差押えの記載が残る
差押えがされると、その不動産の登記に差押えの登記がされます。買主から見れば、決済までに解除される保証が要るわけですね。この状態では、価格を下げても買い手が慎重になります。
解除してもらうには、売買代金から滞納分を納める段取りを、市町村と事前に詰めておく必要があります。買主・不動産会社・市町村の三者で日程を合わせる形になるため、通常の売却より手数がかかる点は覚えておいてください。
場面3|換価の猶予が認められていれば、売却の時間を作れる
差押え後であっても、換価の猶予が認められれば、公売に進む前に自分で売る時間を作れる場合があります。自分で売るほうが公売より高くなりやすいため、この順番は覚えておいてください。
公売まで進むと、価格も時期も自分では選べなくなります。売り先を選べるうちに動くほうが、手元に残る額は大きくなりますよ。
固定資産税が払えないときに、やってはいけない3つのこと
最後に、避けたい動き方を3つ挙げておきますね。
やってはいけないこと1|封を開けないまま時間を置く
督促状が届いた時点で、差押えまでの日数は法律で決まっています。開けずに置いた期間の分だけ、延滞金は積み上がっていきますよ。
窓口に相談するかどうかを決める前でも、日付だけは先に確かめておいてください。
やってはいけないこと2|先に借りて埋める
借入で1回分を埋めれば、その年は乗り切れます。ただ理由2や理由3の型だと、翌年も同じ納期がやってきますよ。税の猶予には条文の根拠がありますが、借入には利息が付くだけです。
窓口に相談してから、それでも足りない分を考える順番にしてください。順番を逆にすると、猶予で減らせたはずの延滞金まで自分で背負うことになります。
やってはいけないこと3|名義だけを動かす
滞納処分を免れる目的で財産を隠したり、その価額を減らしたりする行為には罰則が定められています。親族へ名義を移しても、滞納の事実が消えるわけではありません。
贈与として扱われて別の税がかかる場面もあります。動かすのは名義ではなく、出口のほうですよ。
まとめ
固定資産税が払えないときの動き方を、順番に整理しておきますね。
- 督促状の日付を確認する。差押えの要件は督促状を発した日から10日で整う
- 役所へ連絡する。徴収の猶予・換価の猶予・減免・分割納付は、申し出ないと動かない
- 払えない理由を3つの型に分ける。一時的なのか、恒常的なのか、使っていない不動産なのか
- 使っていない不動産なら、5つの出口を並べる。仲介・買取・相続放棄・国庫帰属・有償引き取り
- 売るなら差押えの前に動く。公売まで進むと価格も時期も選べない
税額の出方そのものを確かめたい方は土地の固定資産税の計算方法とはを先にお読みいただくと、負担の理由が見えやすくなるはずです。
払えない状態が毎年続いているなら、それは今年の資金の話ではありません。持ち方を変えるかどうかの話になっています。
うちでは、空き家や土地の状況をうかがったうえで、手放す場合の出口をご案内しています。売ると決めていない段階のご相談でかまいません。お問い合わせからどうぞ。
よくある質問
質問1|1期分だけ払えない場合も督促状は来ますか
来ます。固定資産税の納期は年4回に分かれていて、納期限までに完納しなかった回について、納期限後20日以内に督促状を発する決まりです。1期分でも手続きの流れは変わりません。
質問2|猶予を申請すると、信用情報に記録が残りますか
税の猶予は市町村の手続きであり、金融機関の信用情報とは別の仕組みになります。借入の履歴として記録されるものではありません。ただし納税証明書の記載には影響するため、融資や許認可で証明書が必要な方は、窓口で確認してください。
質問3|相続人が複数いる場合、誰が払うことになりますか
被相続人が納めていなかった分は、相続人が2人以上いるとき、各相続人が法定相続分であん分した額を納める決まりです。相続が起きた後の年度については、賦課期日にその不動産を現に所有している人が納税義務者になります。代表者を届け出て1人が納める運用が多いものの、納める義務そのものが1人に移るわけではありません。分け方が決まらないまま納期が来る場合は、その点も含めて窓口にご相談ください。
質問4|滞納していると、空き家の売却で使える特例も受けられなくなりますか
滞納があること自体が、売却時の特例の要件を直接否定するわけではありません。ただし差押えが入って売り方が公売に変わると、選べる進め方は減ってしまいますよ。空き家を売るときの特例の中身は空き家の3,000万円控除は何が変わったにまとめてあります。
出典
- e-Gov法令検索「地方税法」(第15条・第15条の6・第15条の7・第15条の9・第362条・第367条・第369条・第371条・第372条・第373条・第374条)
- 千葉県「延滞金・加算金」
- 国税庁「延滞税の割合」
個別の税額や、猶予・減免に当たるかどうかの判断は、その不動産がある市町村の窓口と、税理士などの専門家にご確認ください。


実務をしていた当時、土地のご相談を受けた現場で感じていたのは、「まだ何も起きていないから大丈夫」という受け止め方の強さでした。固定資産税の督促状は、その感覚といちばん相性の悪い書類になります。届いた時点で、法律上の時計はもう動いているんです。封を開けて日付を確かめるところからで大丈夫ですよ。